UE: Le risque de pénurie de gaz s’accentue à l’approche de l’hiver, sur fond de réserves au plus bas
Par AlAhed avec sites web
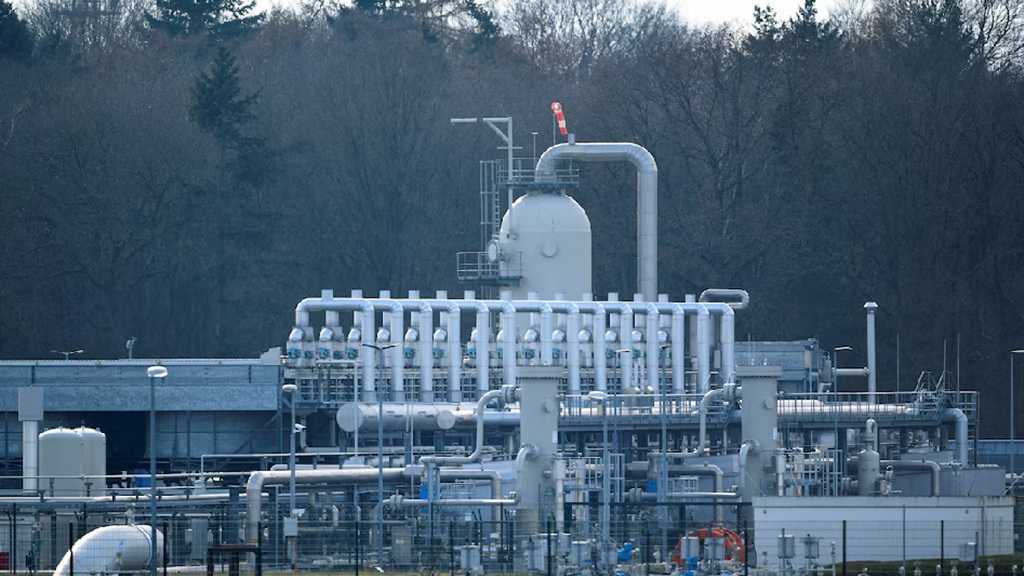
La baisse des réserves, les tensions sur les approvisionnements mondiaux et la réduction attendue des importations de gaz naturel liquéfié (GNL) russe font peser un risque de pénurie sur l’Union européenne, avec à la clé une hausse des prix et d’éventuelles restrictions de consommation.
L’Union européenne pourrait faire face à un déficit de gaz naturel pouvant atteindre 14 milliards de mètres cubes cet hiver, soit environ 7 % de sa demande. C’est ce qu’indiquent des rapports publiés par le Réseau européen des gestionnaires de réseaux de transport de gaz (ENTSOG) et l’Institut américain d’analyse économique et financière de l’énergie (IEEFA).
Selon ces évaluations, la combinaison de réserves insuffisantes, de contraintes sur les approvisionnements mondiaux et de la baisse attendue des importations de gaz naturel liquéfié (GNL) russe risque d’accentuer les tensions sur le marché européen de l’énergie. Les conséquences pourraient se traduire par une hausse des factures des ménages et des coûts pour les industriels, voire par des restrictions de consommation si les approvisionnements supplémentaires ne suffisent pas.
Des réserves à leur plus bas niveau saisonnier depuis 2011
Les stocks de gaz de l’UE sont remplis à un peu plus de 70 %, leur niveau le plus faible à cette période de l’année depuis le début des relevés en 2011. Les prix élevés ont incité les négociants à vendre du gaz pendant l’été plutôt qu’à constituer des réserves en prévision de l’hiver, réduisant ainsi la capacité de l’Union à absorber d’éventuelles perturbations.
Ana Jaller-Makarewicz, principale analyste de l’IEEFA pour l’Europe, a averti auprès du média américain Politico que la diminution des réserves rendait l’UE plus vulnérable aux perturbations des approvisionnements mondiaux et aux flambées des prix.
Cette situation intervient alors que la fermeture du détroit stratégique d’Ormuz par l’Iran perturbe les marchés mondiaux de l’énergie. Téhéran a fermé cette voie maritime après le déclenchement, le 28 février, de l’agression américano-«israélienne» contre le pays. Un mémorandum d’entente négocié par le Pakistan prévoyait en juin une période de réouverture de 60 jours, mais les violations américaines ont conduit l’Iran à rétablir la fermeture du détroit.
La réduction des importations russes accentue la pression
Selon l’IEEFA, l’interdiction des contrats d’approvisionnement à long terme en GNL russe dans l’UE, dont l’entrée en vigueur est prévue en janvier, pourrait entraîner une baisse supplémentaire de 7 milliards de mètres cubes des importations européennes.
Le gaz russe contribuait historiquement à couvrir les pics de consommation hivernale. «Désormais, l’Europe dépend de ses stocks pour passer l’hiver», souligne l’institut.
Parallèlement, la demande de gaz en période hivernale a augmenté au cours des deux dernières années, tandis que les importations sont restées globalement stables. Les prélèvements nets dans les réserves européennes ont atteint 22,6 milliards de mètres cubes en janvier 2026, contre 18,8 milliards en janvier 2025 et 17,8 milliards en janvier 2024.
Un approvisionnement de remplacement plus coûteux
Remplacer les volumes manquants par du GNL pourrait coûter environ 3 milliards d’euros supplémentaires, soit 3,3 milliards de dollars, aux prix actuels, selon l’IEEFA. Cette facture serait supérieure de 12 % à celle d’un an auparavant pour des volumes équivalents.
Ana Jaller-Makarewicz souligne que les possibilités d’augmenter les approvisionnements restent limitées, la production américaine de GNL fonctionnant déjà à proximité de sa pleine capacité.
De son côté, l’ENTSOG avertit que, dans l’hypothèse d’un hiver rigoureux, les réserves européennes pourraient tomber à seulement 11 % de leur capacité, même en optimisant les importations de GNL. Pour maintenir les stocks à 30 % à la fin de l’hiver, l’UE devrait réduire ou suspendre une partie de sa consommation, à hauteur de 7 % de la demande totale.
L’Europe contrainte de rivaliser avec l’Asie
Selon Laurent Ruseckas, analyste principal des marchés du gaz chez S&P Global Energy, la hausse des prix pourrait pousser l’Europe à attirer des cargaisons de GNL initialement destinées aux marchés asiatiques.
L’analyste estime toutefois que les possibilités de réduction supplémentaire de la demande sont limitées. Le conflit entre l’Ukraine et la Russie a déjà entraîné une baisse de 20 % de la demande industrielle de gaz dans l’UE, une contraction qui ne s’est pas résorbée depuis.
Entre la faiblesse des réserves, la réduction attendue des approvisionnements russes et la concurrence internationale pour le GNL, l’Europe aborde ainsi l’hiver avec une marge de sécurité réduite, au risque de voir les prix repartir à la hausse et les consommateurs subir de nouvelles pressions.
Comments
 //